🩺 Kisah sebenar · Julai 2023RM102 sahaja.
RM102 sahaja.
Bil hospital RM166,186 dibayar takaful.
Din baru 22 hari ada medical card bila dia kemalangan. Kepala cedera teruk, tangan patah, koma. Takaful bayar RM165,399. Din cuma bayar RM787.
✅ Kemalangan dilindungi serta-merta
🏥 Tanpa tunai di hospital panel
🤝 Takaful, patuh syariah
Bayaran pertamaRM102
Bil sebenarRM166,186.45
Takaful bayarRM165,399.00 ✓
Din bayarRM787.45
🧾0.47%
Bahagian bil hospital yang Din tanggung sendiri. Selebihnya dibayar dana takaful.
RM787.45 ÷ RM166,186.45📈16%
Unjuran inflasi perubatan Malaysia untuk 2026. Kos rawatan naik jauh lebih laju daripada gaji.
Aon, dilapor The Star (Okt 2025)⏳± 5 thn
Pada kadar 15% setahun, bil RM30,000 hari ini jadi kira-kira RM60,000 menjelang 2031.
Kiraan: 1.15⁵ ≈ 2.01
💡 Faham dulu, baru pilih
Medical card ni sebenarnya apa?
Medical card ialah perlindungan perubatan dalam pelan takaful. Bila anda perlu masuk wad atau dibedah, hospital panel tuntut terus daripada syarikat takaful. Anda tak perlu keluarkan deposit puluhan ribu di kaunter.
Dalam takaful, sumbangan anda masuk ke dana tabarru', dana bersama peserta yang saling membantu. Bila seorang peserta ditimpa musibah seperti Din, dana inilah yang bayar.
Semua manfaat "mengikut caj sebenar" sehingga had pelan, tertakluk terma dan pengecualian.
🛏️Bilik & wadRM150 – RM300 semalam ikut pelan
🚨ICU / CCURawatan rapi ikut caj sebenar
🩻PembedahanPakar bedah, bius, dewan bedah
💊Ubat & ujianMRI, CT scan, makmal, ubat dalam wad
🎗️Kanser & dialisisTermasuk rawatan pesakit luar
🦟Denggi & influenzaRawatan pesakit luar sehingga had
- Tunjuk kad & ICDi kaunter kemasukan hospital panel.
- Hospital mohon GLSurat Jaminan dihantar kepada syarikat takaful untuk kelulusan.
- Anda dirawatTumpu pada sembuh. Tiada deposit besar untuk tuntutan layak.
- Bil dibayar terusAnda bayar bahagian kecil sahaja, contohnya SmartSaver RM300 dan item tak dilindungi.
❤️ Kisah Din
Bukan tentang siapa cepat, tapi siapa bersedia.
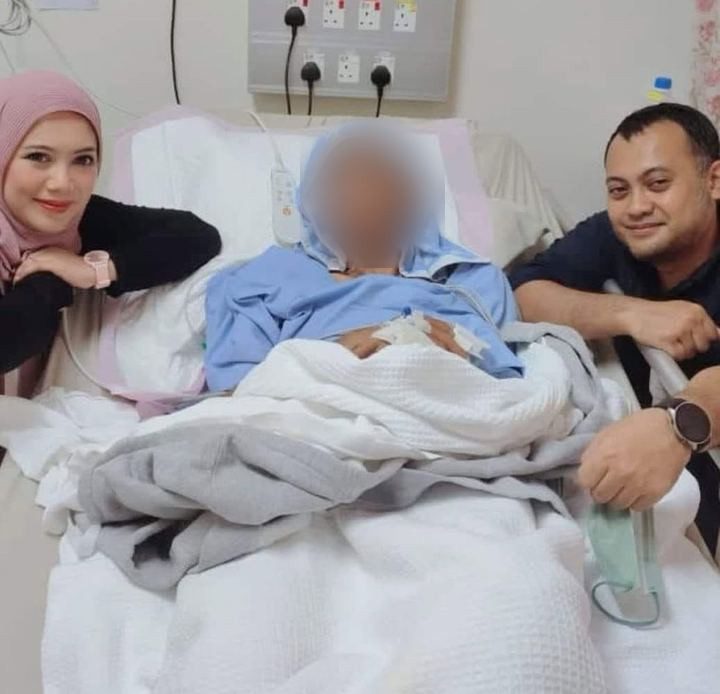
Din ambil medical card pada bulan Jun 2023 dengan sumbangan RM102 sebulan. Tak sampai sebulan kemudian, hidupnya berubah dalam satu saat di jalan raya.
- ✍️11 JunDin daftar medical cardBayaran pertama RM102. Medic Protector 200, SmartSaver300, had RM200,000.
- 🛡️12 JunSijil berkuat kuasaPerlindungan kemalangan aktif serta-merta.
- 🏍️4 JulaiKemalanganKecederaan kepala teruk, patah kedua-dua tulang lengan, luka terbuka. Din koma.
- 🚨4 – 21 JulaiICU, Pantai Hospital PenangPembedahan kepala beberapa kali, MRI, CT scan, pembedahan tangan. Tiga hari pertama sahaja ±RM91,000.
- 🧑⚕️22 – 26 JulaiPindah ke wad biasaFisioterapi dan sokongan psikologi. Bil masih naik, cuma lebih perlahan.
- 🏡27 JulaiDin discaj, pulang ke rumahBil akhir RM166,186.45. Takaful bayar RM165,399.
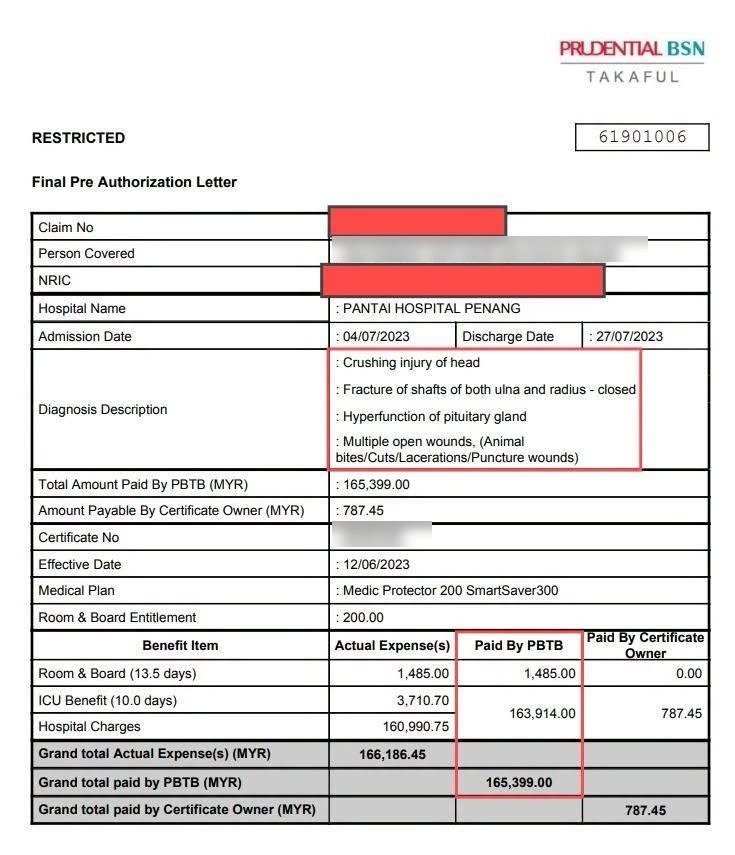
Surat Jaminan Akhir (ringkasan)
Medic Protector 200 · SmartSaver300| Item | Caj sebenar | Takaful bayar | Din bayar |
|---|---|---|---|
| Bilik & penginapan (13.5 hari) | 1,485.00 | 1,485.00 | 0.00 |
| ICU (10 hari) | 3,710.70 | 163,914.00 | 787.45 |
| Caj hospital | 160,990.75 | ||
| Jumlah (RM) | 166,186.45 | 165,399.00 | 787.45 |
Dibayar takafulRM165,399.00
Dibayar DinRM787.45
Daripada Surat Jaminan Akhir PruBSN, tarikh masuk 4/7/2023, discaj 27/7/2023. Nama penuh, IC dan nombor sijil tidak dipaparkan.
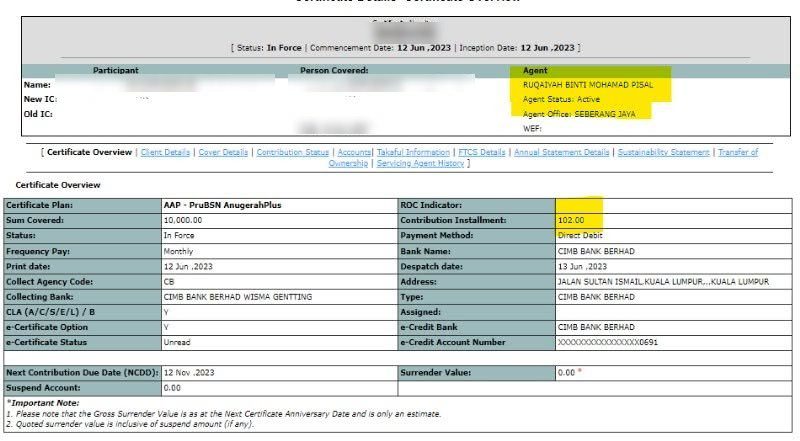
Kenapa layak walaupun baru 22 hari?
Untuk kemalangan, medical card melindungi serta-merta sebaik sijil berkuat kuasa. Untuk penyakit biasa, tempoh menunggu 30 hari. Untuk penyakit tertentu seperti jantung, kanser dan kencing manis, 120 hari. Kalau Din tangguh "bulan depan lah", bil RM166,186 itu jatuh terus pada keluarganya.
Ejen yang turun padang
Kes Din diuruskan oleh ejen kami, Ruqaiyah Annamirah.
- Buat keputusan cepat bila keluarga panik
- Urus dengan doktor dan jururawat di ICU dan wad
- Urus Surat Jaminan dan bil hospital
- Pastikan keperluan Din terjaga sampai discaj
✔️ Ujian risiko · 4 langkah
Seberapa tinggi risiko harian anda?
Tandakan apa yang berlaku dalam hidup harian anda: kerja, perjalanan, kesihatan dan tanggungan. Skor dan sebab utama dikira terus. Lepas tu, kira jurang kewangan anda di bawah.
Kalkulator jurang hospital
Cukupkah company cover + simpanan?
Masukkan angka sebenar anda. Lihat sendiri berapa baki yang perlu datang dari poket jika satu bil besar berlaku.
Kanser payudara, rawatan penuh
Tanpa medical card sendiri, anda perlu cari:
RM365,000
⚠️ Kalau simpan RM500 sebulan, perlu 61 tahun untuk kumpul jumlah ini.
8% daripada bil sudah ada sumber.
Bil hospitalRM395,000
Company coverRM20,000
Simpanan digunakanRM10,000
Jurang: KWSP, jual aset, pinjam, minta keluargaRM365,000
Dengan medical card sendiri, anda bayar lebih kurang:
Saya nak semak pilihan medical cardMedic TotalCare Plan 200
SmartSaver300RM300
SmartSaver300RM300
Health360
tiada had tahunanRM500
tiada had tahunanRM500
🏢 "Syarikat dah cover"
Panel syarikat bagus. Tapi ia bukan milik anda.
Perlindungan syarikat ialah faedah kerja. Ia hilang pada hari anda berhenti, diberhentikan atau bersara, iaitu ketika umur makin naik dan kesihatan mungkin sudah berubah.
🏢
Panel / insurans kumpulan syarikat
- Tamat bila tukar kerja, diberhentikan atau bersara
- Had tahunan biasanya rendah, sering RM20,000 hingga RM50,000
- Selalunya tak termasuk pasangan dan anak
- Terma boleh berubah bila syarikat tukar penyedia
- Bila perlu medical card sendiri pada umur 50, sumbangan lebih tinggi dan penyakit sedia ada tidak dilindungi
💳
Medical card anda sendiri
- Milik anda. Ikut ke mana pun anda bekerja
- Had tahunan RM150,000 hingga RM300,000, atau tiada had tahunan (Health360, tertakluk SVP)
- Tiada had seumur hidup dalam pelan contoh di bawah
- Perlindungan sehingga umur 70, boleh dilanjutkan tertakluk nilai tunai
- Diambil ketika sihat, jadi lebih banyak keadaan dilindungi
🧮 Contoh sebut harga sebenar · Sep 2026
Berapa sebulan untuk tenang?
Angka di bawah daripada ilustrasi PruBSN yang disediakan untuk pelanggan sebenar (nama tidak dipaparkan). Sumbangan anda bergantung pada umur, jantina, kelas pekerjaan dan kesihatan.
| Profil | Pelan | Bilik / malam | Had perlindungan | Bayaran bersama | Sebulan |
|---|---|---|---|---|---|
| 👩 Wanita, 34Kelas pekerjaan 1 | AnugerahMax + Medic TotalCare Plan 150 STEP-UP | RM150 | Had tahunan RM150,000Tiada had seumur hidup | SmartSaver300 | RM130 |
| 👩 Wanita, 34Kelas pekerjaan 1 | AnugerahMax + Medic TotalCare Plan 200 STEP-UP | RM200 | Had tahunan RM200,000+RM200,000 untuk kanser, serangan jantung, kegagalan buah pinggang | SmartSaver300 | RM141 |
| 👩 Wanita, 34Kelas pekerjaan 1 | AnugerahMax + Medic TotalCare Plan 200 LEVEL | RM200 | Had tahunan RM200,000Kanser & dialisis pesakit luar RM1 juta seumur hidup | SmartSaver300 | RM200 |
| 👩 Wanita, 34Kelas pekerjaan 1 | Asas360 + Health360 + HIBAH RM25,000 | RM200 | Tiada had tahunanSmart Value Point RM1,000,000 | Deduktibel RM500 / tahun | RM220 |
| 👨 Lelaki, 36Kelas pekerjaan 3 | AnugerahMax + Medic TotalCare Plan 150 STEP-UP | RM150 | Had tahunan RM150,000+RM150,000 untuk kanser, serangan jantung, kegagalan buah pinggang | SmartSaver300 | RM168 |
| 👨 Lelaki, 25Kelas pekerjaan 2 | Asas360 + Health360 + HIBAH RM25,000 | RM200 | Tiada had tahunanSmart Value Point RM1,000,000 | Deduktibel RM500 / tahun | RM213 |
| 👨 Lelaki, 36Kelas pekerjaan 2 | Asas360 + Health360 + HIBAH RM25,000 | RM200 | Tiada had tahunanSmart Value Point RM1,000,000 | Deduktibel RM500 / tahun | RM287 |
⏰ Umur menentukan harga
Tangguh 11 tahun, bayar RM74 lebih setiap bulan.
Pelan yang sama (Asas360 + Health360, bilik RM200, SVP RM1 juta, Kelas 2): umur 25 tahun RM213 sebulan, umur 36 tahun RM287 sebulan. Itu belum kira risiko permohonan ditolak kerana penyakit yang muncul dalam tempoh itu.
⬆️ Naik taraf pelan lama
Tambah RM17 sebulan, perlindungan melompat.
Sumbangan sebulanRM274RM291
Kematian / hibahRM50,000RM350,000
Hilang upaya kekalRM50,000RM350,000
Penyakit kritikalRM30,000RM100,000
Had tahunan medicalRM150,000RM200,000
Had seumur hidupRM1.5 jutaTiada had
Contoh semakan semula pelan sedia ada seorang pelanggan (pilihan A, step-up). Plan 250 (RM325) dan Plan 300 (RM345) turut menambah had pemindahan organ, rawatan termaju dan penjagaan mental.
Sumbangan dan kadar tabarru' medical card tidak dijamin dan boleh naik kerana inflasi perubatan dan pengalaman tuntutan. Pilihan step-up berubah setiap 3 tahun sijil. Semua permohonan tertakluk underwriting.
📖 Istilah dalam sebut harga
Baca sebut harga macam orang dalam.
🛏️ Bilik & Penginapan (Room & Board)
Had caj bilik sehari, contohnya RM150, RM200 atau RM300. Kalau bilik lebih mahal daripada had, anda tambah bezanya. Kalau lebih murah, baki tidak dibayar kepada anda.
📅 Had Tahunan
Jumlah maksimum yang boleh dituntut dalam satu tahun rider, contohnya RM200,000 seperti pelan Din. Sesetengah pelan beri had tambahan selepas diagnosis kanser, serangan jantung atau kegagalan buah pinggang.
♾️ Had Seumur Hidup
Jumlah maksimum sepanjang hayat pelan. Pelan lama ada had seperti RM1.5 juta. Medic TotalCare dalam contoh di atas tiada had seumur hidup.
💳 SmartSaver300
Anda bayar RM300 pertama bagi setiap ketidakupayaan (satu punca penyakit atau kecederaan), baki ditanggung sehingga had pelan. Ia tidak dikenakan pada item seperti bilik & penginapan, pembedahan harian, denggi pesakit luar, dialisis dan rawatan kanser pesakit luar.
🧾 Deduktibel RM500
Anda bayar RM500 pertama daripada jumlah tuntutan layak dalam satu tahun rider. Selepas itu, tuntutan seterusnya dalam tahun yang sama ditanggung sehingga had.
🎯 Smart Value Point (SVP)
Untuk Health360 yang tiada had tahunan. Tuntutan layak dibayar penuh sehingga SVP (contoh RM1,000,000). Selepas jumlah terkumpul melepasi SVP, pelan bayar 80% dan anda tanggung 20%. SVP naik 2% setiap 2 tahun sijil.
⏳ Tempoh menunggu
Kemalangan dilindungi serta-merta. Penyakit lain selepas 30 hari. Penyakit tertentu selepas 120 hari, termasuk darah tinggi, kencing manis, jantung, ketumbuhan dan kanser, batu karang, penyakit telinga-hidung-tekak, hernia dan buasir, sistem reproduktif, tulang belakang dan lutut.
🩹 Penyakit sedia ada
Keadaan yang anda sudah ada, atau sudah ada simptom, sebelum menyertai pelan. Ia tidak dilindungi. Sebab itu masa terbaik ambil medical card ialah ketika masih sihat.
🏥 Tanpa tunai (cashless) & GL
Di hospital panel, bil dibayar terus kepada hospital selepas kelulusan Surat Jaminan (GL). Anda tak perlu bayar dahulu dan tuntut kemudian.
📶 Step-up vs Level
Step-up bermula lebih rendah dan berubah setiap 3 tahun sijil ikut umur. Level lebih tinggi pada awal tetapi lebih stabil. Kedua-duanya tidak dijamin kerana inflasi perubatan.
🏛️ Elaun Hospital Kerajaan
Wang tunai harian (contoh RM50 hingga RM150 sehari) jika anda pilih dirawat di hospital kerajaan.
🤝 Tabarru'
Sumbangan derma ke dana bersama peserta takaful. Dana ini bayar tuntutan sesiapa sahaja peserta yang ditimpa musibah, atas prinsip saling membantu.
🙋 Soalan lazim
"Tapi saya…"
Saya muda dan sihat. Kenapa perlu sekarang?
Sebab sekarang harganya paling rendah dan kesihatan anda masih "bersih". Selepas satu diagnosis, darah tinggi atau kencing manis contohnya, keadaan itu boleh dikecualikan atau permohonan ditolak. Din pun muda dan sihat pada bulan Jun.
Hospital kerajaan kan murah?
Betul, dan ia pilihan yang baik. Tetapi anda tak selalu dapat pilih doktor, masa rawatan atau elak menunggu giliran pembedahan. Medical card beri pilihan. Jika anda tetap pilih hospital kerajaan, kebanyakan pelan bayar elaun tunai harian.
Syarikat dah ada panel. Cukup tak?
Cuba kalkulator jurang di atas dengan senario kes Din. Kebanyakan panel syarikat ada had tahunan yang rendah berbanding bil ICU atau kanser, dan ia berakhir bila anda berhenti kerja. Medical card sendiri melengkapkan faedah syarikat.
Sumbangan boleh naik ke?
Ya. Sumbangan dan tabarru' medical card tidak dijamin dan akan disemak ikut inflasi perubatan serta pengalaman tuntutan. Anda dimaklumkan 30 hari sebelum perubahan berkuat kuasa. Kami terangkan dari awal supaya tiada kejutan.
Kalau tak pernah claim, rugi?
Sumbangan tabarru' anda telah membantu peserta lain seperti Din. Pelan yang ditunjukkan juga ada akaun dengan nilai tunai (tidak dijamin) yang boleh berkembang dari masa ke masa.
Boleh terus guna hari pertama?
Untuk kemalangan, ya, seperti kes Din. Untuk penyakit biasa, selepas 30 hari. Untuk penyakit tertentu, selepas 120 hari. Sebab itu jangan tunggu sampai ada simptom.
Isytihar kesihatan dengan jujur. Ini yang melindungi tuntutan anda.
Semasa memohon, jawab soalan kesihatan dengan lengkap dan tepat: sakit lepas, ubat yang diambil, keputusan pemeriksaan, simptom yang belum didiagnos. Maklumat yang disembunyikan boleh menyebabkan tuntutan ditolak atau sijil ditamatkan, tepat pada saat anda paling memerlukannya. Kalau tak pasti, beritahu. Biar underwriter yang menilai.
Anda ada tempoh bertenang 15 hari selepas sijil diterima untuk membatalkan dan menerima bayaran balik penuh (tolak kos pemeriksaan perubatan, jika ada).
Buat persiapan hari ini, untuk keselamatan esok.
Saya akan semak perlindungan syarikat dan pelan sedia ada anda, kemudian sediakan 2 hingga 3 pilihan dengan perbandingan yang jelas. Percuma, tiada paksaan.
💬 WhatsApp Zulhafidz
+60 13-616 0551
Mohd Zulhafidz Yahaya · Senior Wealth Planner, PruBSN · MDRT Achiever 2025 · Sungai Petani, Kedah
Langkah seterusnya, kita sembangSaya nak
Saya nak
free quotation medical card
Tak pasti pelan mana yang sesuai? Isi maklumat ringkas ni. Semua jawapan akan masuk terus ke dalam mesej WhatsApp kepada Abgzul, dan saya bantu semak pilihan ikut keperluan dan bajet anda.
Ada sejarah penyakit atau pernah masuk hospital? Pilih jawapan yang betul dahulu. Isytihar dengan jujur supaya tuntutan anda tak bermasalah nanti.
- Percuma, tanpa komitmen
- 2 hingga 3 pilihan pelan dengan perbandingan jelas
- Anda boleh semak mesej sebelum tekan Send
Caruman dan kelulusan tertakluk kepada penilaian underwriting serta terma pengendali takaful.
NOTIS HAK MILIK & PENGGUNAAN
Segala kandungan, teks, reka bentuk, gambar dan kalkulator dalam laman ini adalah hak milik Mohd Zulhafidz Yahaya. Laman ini dibina dan diselenggara dengan kos sendiri: domain, hosting, AI dan pembangunan website yang tidak murah.
Sesiapa yang menggunakan laman ini atau kandungan dari laman ini untuk close case (submit case) atau penerangan dan perbincangan (presentation) kepada client atau prospek tanpa KEBENARAN dari Zulhafidz Yahaya, adalah DIHARAMKAN DUNIA DAN AKHIRAT dan tidak dibenarkan sama sekali, kerana pemilik menanggung kos-kos website, hosting, domain dan masa untuk pembangunan web ini. Jika anda ingin menggunakannya, sila hubungi WhatsApp 011-7020 2680.
© 2026 Mohd Zulhafidz Yahaya. Hak cipta terpelihara. Untuk perkhidmatan takaful, hubungi terus pemilik laman ini melalui WhatsApp 011-7020 2680.
✔ PENGECUALIAN
ANDA BOLEH GUNAKANNYA JIKA ANDA ADA LOGIN “MEJA CLOSING”
Ejen takaful yang ada akses Meja Closing dibenarkan guna laman ini untuk presentation & close case.
Dapatkannya Di Sini →