Pampasan Sakit Kritikal · Duit Masa Hidup

Sakit Itu Ujian,
Tapi Tak Sedia
Itu Pilihan.

Medical card dah ada. Hibah pun dah ada. Tetapi kalau esok doktor sahkan kanser, serangan jantung atau strok dan anda tidak mampu bekerja selama berbulan-bulan — siapa ganti pendapatan anda?

🏥 Medical CardBayar bil rawatan yang layak.
👨‍👩‍👧 HibahBantu keluarga bila anda tiada.
💵 Critical IllnessBeri tunai ketika anda masih hidup tetapi diuji.
Pampasan sakit kritikal - medical card, hibah dan critical illness
Medical card ≠ duit ganti gajiIa direka untuk kos rawatan yang layak, bukan semua komitmen kehidupan anda.
Hibah ≠ pampasan masa sakitHibah kematian menyelesaikan senario apabila kita tiada. CI menyelesaikan senario kita masih hidup.
CI = cashflow semasa pemulihanPampasan lump sum boleh menjadi “gaji kecemasan” ketika kerja, bisnes atau komisen terjejas.
Kenapa Pampasan CI Penting

Penyakit kritikal bukan sekadar isu kesihatan. Ia juga isu kewangan.

Rawatan mungkin ditanggung medical card, tetapi rumah, kereta, makan minum, sekolah anak, caregiver dan tempoh tidak bekerja tetap perlukan tunai.

01
💼

Pendapatan boleh terhenti

Kanser, serangan jantung atau strok boleh memerlukan rawatan dan pemulihan yang panjang. Bil rumah dan pinjaman tidak menunggu kita sembuh.

02
🧾

Ada kos di luar medical card

Caregiver, perjalanan ke hospital, makanan khas, rawatan susulan, ubat tertentu, pengubahsuaian rumah dan keperluan harian mungkin tidak semuanya dibayar medical card.

03
👨‍👩‍👧

Keluarga tak perlu ambil alih beban

Pampasan tunai membantu kurangkan kebergantungan kepada pasangan, anak atau ibu bapa ketika kita sendiri sedang melalui rawatan.

04
❤️‍🩹

Fokus kepada pemulihan

Bila ada runway kewangan, keputusan rawatan dan rehat tidak terlalu dipaksa oleh tekanan “esok nak bayar apa?”.

“Pampasan CI bukan tunggu mati baru dapat. Ia disediakan untuk membantu anda hidup.”

Sebab itu CI perlu dilihat sebagai dana pemulihan dan perlindungan cashflow, bukan sekadar satu lagi nama rider dalam sijil.

Data Malaysia · DOSM 2024

Ini bukan risiko yang hanya berlaku “pada orang lain”.

Data rasmi terkini menunjukkan penyakit jantung iskemik dan kanser terus menjadi beban kesihatan penting di Malaysia.

17,421kematian akibat penyakit jantung iskemik13.0% daripada kematian yang disahkan secara perubatan pada 2024.
19,180kematian akibat neoplasma / kanserJumlah kematian akibat neoplasma pada 2024; meningkat berbanding 5,231 pada 2001.
17.6%umur 41–59 tahunPenyakit jantung iskemik ialah punca utama kematian kumpulan umur 41–59, sebanyak 5,380 kematian pada 2024.

Statistik kematian tidak sama dengan kebarangkalian tuntutan CI. Ia digunakan di sini untuk menunjukkan beban penyakit dalam populasi, bukan meramal siapa akan sakit.

Apa yang sebenarnya berlaku bila sakit?

Diagnosis hanyalah titik mula. Cashflow diuji selepas itu.

🩺
1. DiagnosisDoktor sahkan penyakit dan rawatan bermula.
🛌
2. Cuti / kurang bekerjaGaji, komisen atau hasil bisnes boleh turun.
🏠
3. Komitmen tetap jalanRumah, kereta, bil, makanan, sekolah anak.
🚗
4. Kos pemulihan munculCaregiver, perjalanan, rawatan susulan, rehab.
🌱
5. Kembali bina hidupTempoh pemulihan mungkin mengambil masa.
Bukan Teori Semata-Mata

Contoh pampasan CI sebenar

Di bawah ialah contoh dokumen / perkongsian tuntutan yang menunjukkan fungsi pampasan penyakit kritikal sebagai bayaran tunai apabila syarat tuntutan dipenuhi.
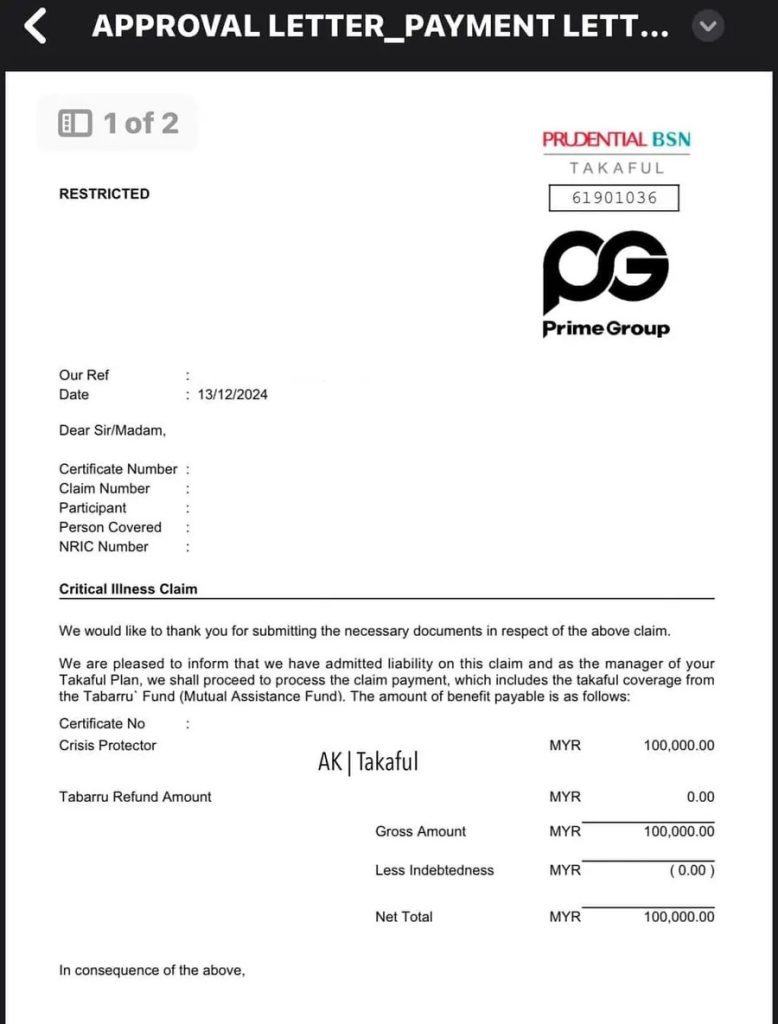
Bukti claim Crisis Protector RM100,000

Crisis Protector · Claim Approved

RM100,000

Surat kelulusan bertarikh 13/12/2024 menunjukkan manfaat Crisis Protector MYR100,000 diproses sebagai Critical Illness Claim.
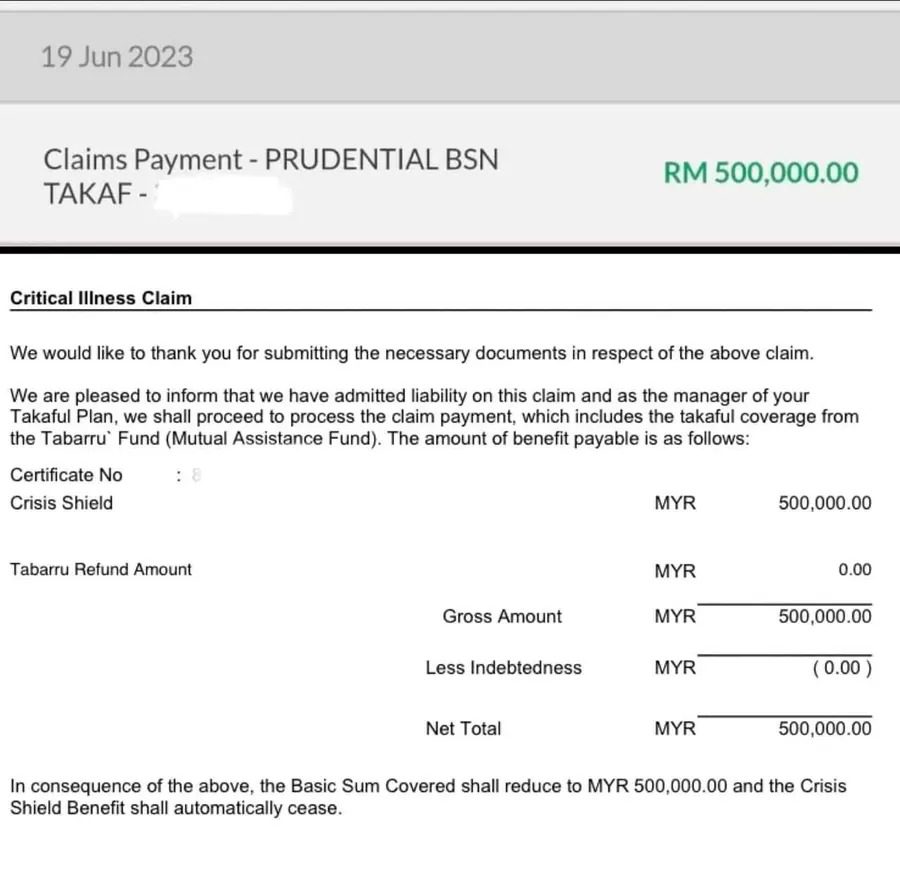
Contoh pembayaran Critical Illness RM500,000

Arkib pembayaran CI

RM500,000

Contoh pembayaran bertarikh 19/06/2023 bagi rider Crisis Shield. Ia menunjukkan konsep pampasan CI lump sum, tetapi terma rider lama/berbeza tidak semestinya sama dengan produk semasa.

* Contoh tuntutan lepas bukan jaminan tuntutan akan datang. Semua tuntutan tertakluk kepada diagnosis, definisi penyakit, tempoh menunggu/survival, pengecualian dan terma sijil berkenaan.
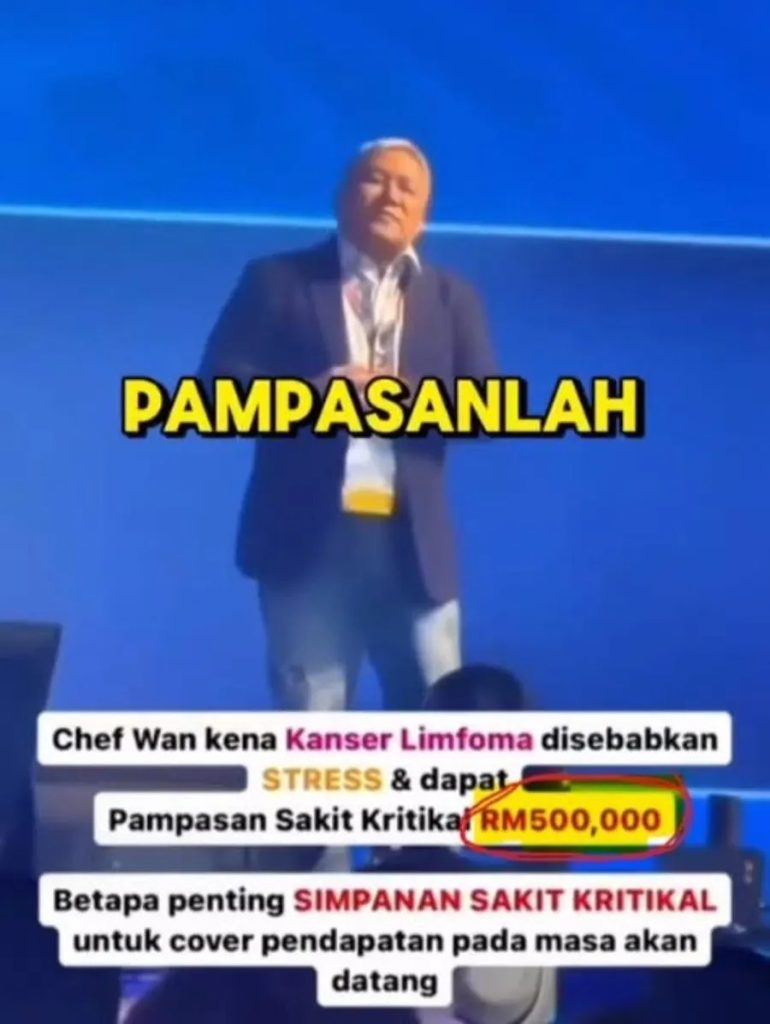
Video perkongsian Chef Wan tentang pampasan sakit kritikal
Video / Kisah Kehidupan

“Pampasanlah.”

Tonton perkongsian Chef Wan. Ketika seseorang melalui penyakit serius, tunai boleh memberi ruang bernafas untuk rawatan, kehidupan harian dan pemulihan.

Tonton di YouTube ↗

Perkongsian dalam video ialah pengalaman dan pandangan individu, bukan nasihat perubatan.
Cerita Yang Selalu Kita Nampak

Sakit datang, tetapi bil tak berhenti.

Minggu sebelum raya, saya pernah nampak perkongsian seorang ejen: klien yang diuji sakit kritikal menerima pampasan sekitar RM454,000 beberapa hari sebelum raya.

Walaupun sakit tetap satu ujian yang berat, sekurang-kurangnya isu kewangan tidak menambah satu lagi beban besar. Berbeza dengan situasi orang yang terpaksa habiskan simpanan, jual aset, berhenti kerja tanpa pendapatan atau mencari hutang untuk menampung kehidupan dan rawatan.

Uruskan risiko ketika masih sihat. Bukan kerana kita tahu bila akan sakit, tetapi kerana komitmen kita memang wujud hari ini.

Kisah RM454,000 di atas ialah perkongsian anekdot yang dilihat oleh penulis, bukan dokumen tuntutan yang dipaparkan di halaman ini.

Kalau esok income berhenti, apa masih perlu dibayar?

  • Ansuran rumah / sewa rumah
  • Loan kereta / motosikal
  • Bil elektrik, air, telefon & internet
  • Barang dapur & makan minum keluarga
  • Yuran sekolah, taska, pengangkutan anak
  • Caregiver / penjaga / bantuan rumah
  • Perjalanan ulang-alik hospital & parking
  • Rawatan susulan, fisioterapi & pemulihan
  • Kos bisnes / pekerja jika anda bekerja sendiri
  • Dana untuk hidup sehingga boleh bekerja semula
Ujian Jurang Cashflow CI

Medical card dan hibah dah ada. Tapi cashflow masa sakit cukup?

Tick yang berkaitan. Ini bukan ujian “berapa besar risiko anda sakit”. Ini cuma semakan sejauh mana keluarga bergantung pada keupayaan anda untuk terus bekerja.

0/10
Tandakan situasi anda

Lepas itu gunakan calculator untuk nampak angka sebenar.

Contoh Rider Critical Illness PruBSN

Dua pendekatan: Crisis Protector dan Crisis TotalCare

Satu fokus pada 43 penyakit kritikal dengan manfaat lump sum; satu lagi memberi struktur perlindungan lebih luas dari peringkat awal hingga akhir serta keadaan istimewa.
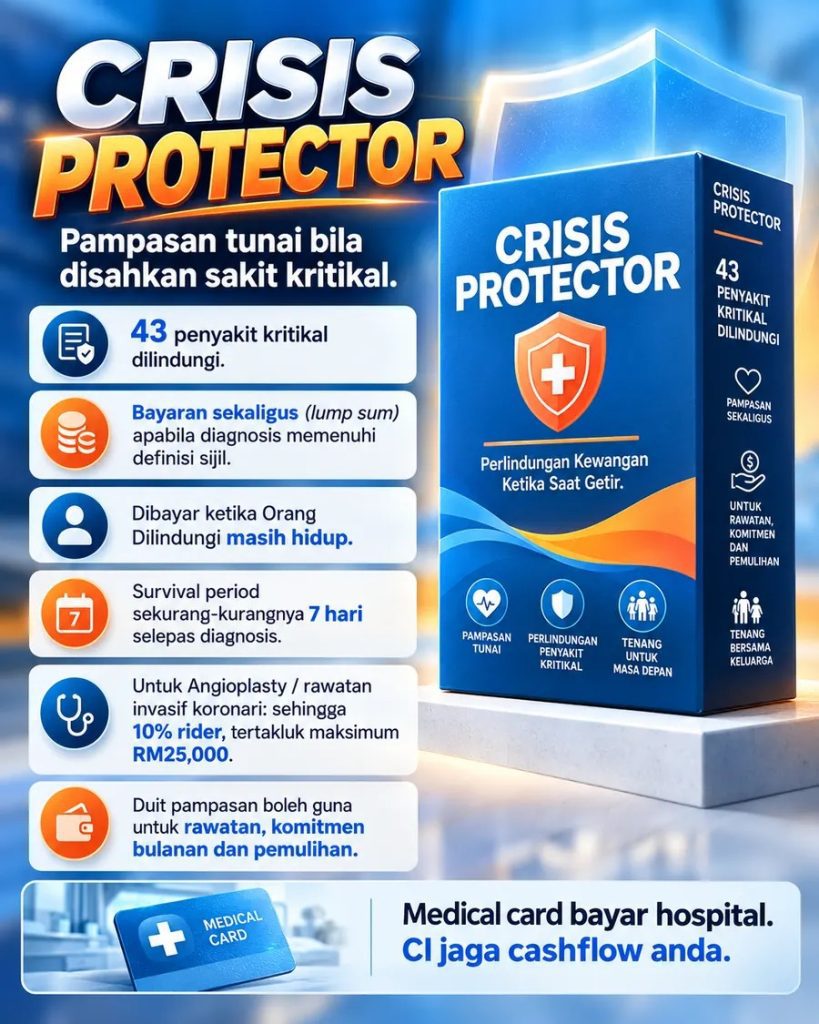
LUMP SUM · 43 PENYAKIT KRITIKAL
Crisis Protector 43 penyakit kritikal
Bilangan penyakit kritikal43
Manfaat utamaRider Sum Covered apabila diagnosis memenuhi definisi
Angioplasti / rawatan invasif koronari10% RSC, maksimum RM25,000
Survival periodSekurang-kurangnya 7 hari
Waiting period30 hari; 60 hari untuk keadaan tertentu termasuk kanser & beberapa penyakit koronari

Manfaat sebenar tertakluk kepada PDS dan dokumen sijil semasa.
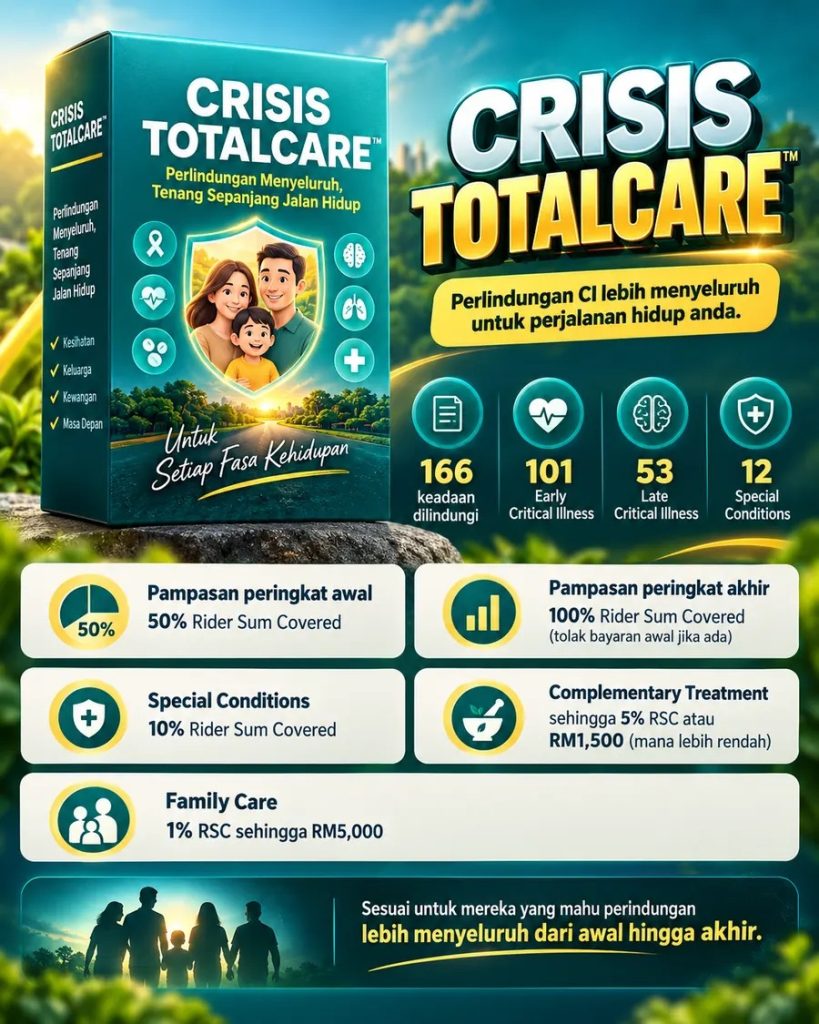
EARLY → LATE · 166 KEADAAN
Crisis TotalCare 166 keadaan
Keseluruhan keadaan166
Early Critical Illness101 keadaan · 50% RSC
Late Critical Illness53 keadaan · 100% RSC, tolak manfaat awal/angioplasti jika ada
Special Conditions12 keadaan · 10% RSC
Complementary TreatmentSehingga 5% RSC atau RM1,500, mana lebih rendah
Family Care1% RSC, maksimum RM5,000
Survival periodSekurang-kurangnya 7 hari bagi manfaat yang dinyatakan

Crisis TotalCare tamat apabila 100% Rider Sum Covered di bawah Total Critical Illness Benefit telah dibayar, tertakluk terma sijil.

Sumber produk: PruBSN Crisis Protector · Appendix Crisis TotalCare / Asas360. Halaman ini ialah penerangan ringkas, bukan pengganti dokumen sijil.
Crisis Protector

Senarai 43 penyakit kritikal yang dilindungi

Nama penyakit sahaja tidak cukup untuk menentukan kelayakan claim. Setiap penyakit mempunyai definisi dan kriteria klinikal dalam sijil.

  1. 01Strok / Angin Ahmar
  2. 02Serangan Jantung
  3. 03Kegagalan Buah Pinggang
  4. 04Kanser
  5. 05Pembedahan Pintasan Arteri Koronari
  6. 06Penyakit Arteri Koronari Serius
  7. 07Angioplasti dan Rawatan Invasif Lain untuk Penyakit Arteri Koronari
  8. 08Kegagalan Hati Tahap Akhir
  9. 09Hepatitis Viral Fulminan
  10. 10Koma
  11. 11Tumor Otak Benign
  12. 12Kelumpuhan Anggota
  13. 13Buta
  14. 14Pekak
  15. 15Kelecuran Tahap Ketiga
  16. 16Jangkitan HIV Melalui Transfusi Darah
  17. 17HIV Dijangkiti Melalui Pekerjaan
  18. 18AIDS Dengan Gejala Penuh
  19. 19Penyakit Paru-Paru Tahap Akhir
  20. 20Ensefalitis
  21. 21Transplan Organ Utama / Sumsum Tulang
  22. 22Hilang Keupayaan Bertutur
  23. 23Pembedahan Otak
  24. 24Pembedahan Injap Jantung
  25. 25Penyakit Terminal
  26. 26Kehilangan Upaya Hidup Sendiri (Berdikari)
  27. 27Meningitis Bakteria
  28. 28Trauma Kepala Major
  29. 29Anemia Aplastik Kronik
  30. 30Penyakit Neuron Motor
  31. 31Penyakit Parkinson
  32. 32Penyakit Alzheimer / Demensia Teruk
  33. 33Distrofi Otot
  34. 34Pembedahan Aorta
  35. 35Sklerosis Multipel
  36. 36Hipertensi Arteri Pulmonari Primer
  37. 37Penyakit Sistik Medular
  38. 38Kardiomiopati
  39. 39Lupus Eritematosus Sistemik Dengan Komplikasi Buah Pinggang Teruk
  40. 40Skleroderma Progresif
  41. 41Pankreatitis Kronik Berulang
  42. 42Poliomyelitis
  43. 43Sindrom Apalik
Interactive Calculator

Berapa pampasan CI yang saya perlukan sebenarnya?

Ini stress-test cashflow, bukan formula wajib takaful. Isi satu bahagian pada satu masa supaya lebih mudah — macam calculator hibah.

Bahagian 1 / 3
Jika income terganggu esok, berapa banyak tunai bulanan yang keluarga perlukan sementara anda fokus rawatan dan pemulihan?
Masukkan hanya kos tambahan yang anda jangka perlu. Medical card dan pampasan CI memainkan fungsi berbeza.
Jangan kira had medical card sebagai wang tunai. Masukkan hanya sumber yang benar-benar boleh membantu cashflow ketika sakit.
Kalau Dah Ada Polisi

Jangan terus beli baru. Semak dulu apa yang dah ada.

  • Nama rider: Crisis Protector / Crisis Shield / Crisis TotalCare / CI rider lain?
  • Berapa Rider Sum Covered sebenar?
  • Cover early stage atau late stage sahaja?
  • Adakah manfaat CI mengurangkan basic sum covered?
  • Waiting period dan survival period berapa?
  • Ada exclusion / endorsement / loading?
  • Sampai umur berapa rider aktif?
  • Adakah jumlah sekarang masih sesuai dengan pendapatan dan komitmen semasa?

Contoh mudah

Anda ada medical card RM1 juta dan hibah RM500,000. Itu bagus — tetapi kalau CI anda hanya RM30,000 sedangkan komitmen keluarga RM5,000 sebulan, RM30,000 cuma bersamaan kira-kira 6 bulan komitmen sebelum mengambil kira rehab, caregiver atau kos lain.

Soalan sebenar bukan “ada CI atau tak?”.

Soalannya: jumlah itu boleh beri berapa bulan ruang bernafas?

FAQ

Soalan biasa tentang pampasan sakit kritikal

Kalau medical card dah bayar bil hospital, CI masih boleh claim?

Ya, fungsi kedua-duanya berbeza. Medical card menanggung caj rawatan yang layak mengikut terma dan had. Manfaat CI pula dibayar apabila diagnosis memenuhi definisi penyakit/keadaan yang dilindungi. Ia bukan reimbursement berdasarkan jumlah bil hospital.

CI kena ward atau masuk ICU dulu ke?

Tidak semestinya. Trigger utama ialah diagnosis yang memenuhi definisi sijil. Sesetengah penyakit memerlukan kriteria klinikal, tahap keterukan, prosedur atau bukti tertentu. Masuk wad sahaja tidak automatik menjadikan claim layak.

Kenapa perlu CI kalau saya dah ada hibah?

Hibah dan CI menyelesaikan dua keadaan berbeza. Hibah memberi manfaat kepada penerima apabila berlaku kematian yang dilindungi; CI membantu anda ketika masih hidup tetapi melalui penyakit kritikal yang dilindungi.

Apa beza Crisis Protector dan Crisis TotalCare?

Crisis Protector melindungi 43 penyakit kritikal dan membayar manfaat lump sum apabila definisi dipenuhi. Crisis TotalCare memberi perlindungan lebih luas daripada early/intermediate stage ke late stage serta Special Conditions, Complementary Treatment dan Family Care, tertakluk terma sijil.

Berapa waiting period Crisis Protector?

PDS semasa menyatakan 30 hari secara umum, dan 60 hari untuk Kanser, Serangan Jantung, Pembedahan Pintasan Arteri Koronari, Penyakit Arteri Koronari Serius serta Angioplasti dan Rawatan Invasif Lain untuk Penyakit Arteri Koronari. Rujuk dokumen sijil anda kerana produk/versi boleh berbeza.

Survival period 7 hari tu apa?

Bagi rider yang dinyatakan di halaman ini, manfaat tertentu dibayar hanya jika Orang Dilindungi masih hidup sekurang-kurangnya 7 hari selepas diagnosis. Ini ialah salah satu syarat produk, bukan tempoh rawatan.

Kalau ada penyakit sedia ada, boleh mohon?

Boleh membuat permohonan tetapi sejarah kesihatan perlu diisytihar dengan lengkap. Underwriting boleh menghasilkan keputusan standard, terma tambahan, exclusion, penangguhan atau penolakan. Kelulusan tidak boleh dijamin.

Claim RM100k / RM500k di atas bermaksud semua orang akan dapat jumlah itu?

Tidak. Jumlah pampasan bergantung pada rider, Rider Sum Covered, diagnosis, stage, manfaat yang dipohon dan syarat sijil individu. Contoh claim lepas bukan jaminan claim masa depan.

Free Semakan & Quotation

Medical card dah ada. Hibah dah ada. Sekarang semak “duit masa hidup”.

Tak perlu terus tukar pelan. Mulakan dengan semak sijil lama: berapa CI sekarang, stage apa, dan jumlah itu boleh tampung berapa bulan cashflow keluarga.

  • Semak coverage sedia ada dahulu
  • Banding pilihan ringkas vs perlindungan lebih menyeluruh
  • Quotation ikut umur, pekerjaan, merokok dan kesihatan
  • Tiada kewajipan terus daftar

Zulhafidz Yahaya (Abgzul)
Senior Wealth Planner · PruBSN Takaful

SAYA NAK FREE QUOTATION CI

Tak perlu isi semua sekali gus. Selesaikan satu bahagian, kemudian buka bahagian seterusnya.

Bahagian 1 / 3

Maklumat kesihatan rasmi perlu diisytihar dengan lengkap semasa permohonan. Borang ini hanya untuk semakan awal dan quotation.

Kandungan ini untuk penerangan umum dan kesedaran kewangan. Ia bukan nasihat perubatan dan bukan jaminan kelulusan permohonan atau tuntutan. Manfaat sebenar tertakluk kepada Product Disclosure Sheet, underwriting, dokumen sijil, definisi penyakit, waiting period, survival period, pengecualian dan terma pengendali. Statistik kesihatan tidak boleh digunakan untuk meramal risiko individu.
Rujukan fakta: Department of Statistics Malaysia, Statistics on Causes of Death, Malaysia, 2025 (data 2024) · PruBSN Crisis Protector · PruBSN Appendix Crisis TotalCare.