
Category
- Adventure Touring Malaysia
- Aprilia
- Backpackerz
- BMW
- Born To Ride
- Bossku
- CFMoto
- CROSSBORDER
- eBOOK
- Epic Ride
- Free Palestine
- Haramain
- Himalaya
- Honda
- Humor
- India
- Japan
- Kawasaki
- Kembara Bumi Anbia
- KTM
- Malaysia
- Malaysia Local Route
- Marin Bikes
- Merdeka
- Motivation
- MWR
- Myvi
- Nasty Port Flow
- Pakistan
- Palestine
- Parody
- Perodua
- PetrolHead
- Proton
- Rare Design
- Republik Betta
- Runner
- Seiko
- Singapore
- Solo Rider
- Suzuki
- SYM
- Thailand
- Trans Siberia
- Triumph
- Tshirt Dryfit
- Tshirt Kereta
- Tshirt Moto
- Ultras MLR
- Vespa
- VOGE
- Yamaha
Premium Medical Card Naik Lagi 2027? Apa Jadi Lepas Had 10% Tamat
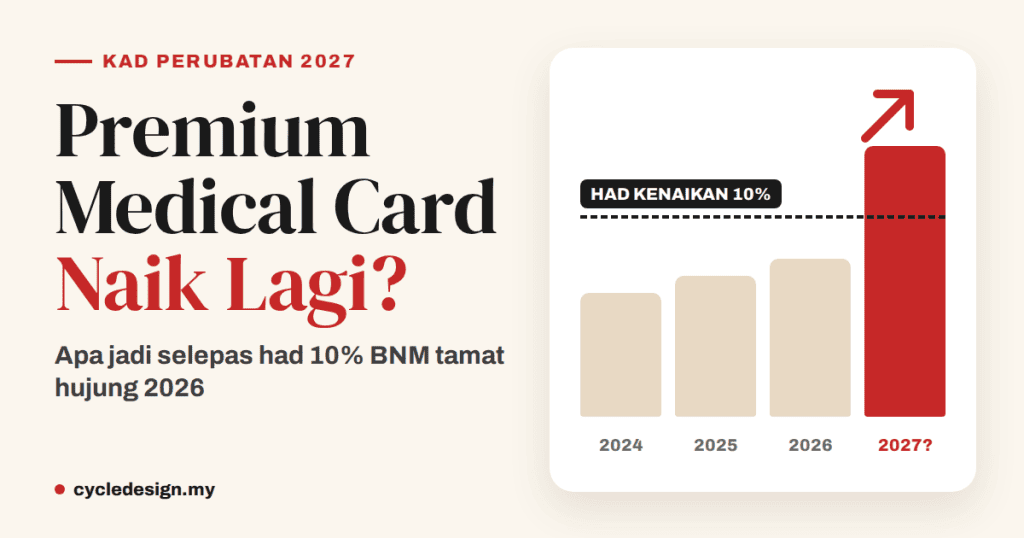
Had kenaikan premium 10% yang ditetapkan Bank Negara tamat hujung tahun ni. Ini apa yang dah diumumkan, apa yang belum, dan apa yang anda boleh buat sebelum surat pembaharuan sampai.
Jawapan Ringkas
Had kenaikan premium 10% setahun tamat hujung 2026, dan setakat ini belum ada had baharu yang diumumkan. Sebaliknya, BNM akan lancarkan pelan perubatan asas (MediAsas) dan ketatkan peraturan untuk semua produk medical card bermula awal 2027.
Sumber: BNM melalui Prudential BSN, The Edge Malaysia, Malay Mail (Ogos 2026)
Maksudnya untuk anda: premium masih boleh naik pada 2027, sebab kos rawatan terus meningkat dan umur anda pun bertambah. Tapi anda akan ada lebih banyak pilihan untuk kawal kos tanpa hilang perlindungan.
Had 10% Tu Sebenarnya Apa?
Ia langkah sementara Bank Negara yang diperkenalkan hujung 2024, selepas ramai pemegang polisi terkejut dengan kenaikan premium yang mendadak.
Bawah langkah ini, syarikat insurans dan takaful perlu:
- Hadkan kenaikan tahunan bawah 10% untuk sekurang-kurangnya 80% pemegang polisi yang terkesan.
- Bahagikan kenaikan secara berperingkat selama sekurang-kurangnya tiga tahun, iaitu 2024, 2025 dan 2026.
- Tangguh setahun kenaikan akibat inflasi tuntutan perubatan untuk pemegang polisi berumur 60 tahun ke atas yang memegang pelan asas.
- Benarkan polisi yang terbatal antara Januari 2024 hingga Februari 2025 dihidupkan semula tanpa underwriting baharu. Tempoh mohon dah tamat 31 Ogos 2025.
Perkara penting yang ramai terlepas: had ini tak hapuskan kenaikan. Ia cuma pecahkan kenaikan besar kepada beberapa tahun. Sebab itu ramai pemegang polisi nampak premium naik sedikit setiap tahun sejak 2024.
Garis Masa: Dari Had 10% ke MediAsas
- Dis 2024Had 10%BNM umum langkah interim selepas kenaikan premium mendadak.
- 2024 – 20263 tahunKenaikan dipecahkan secara berperingkat.
- Jul 2026RintisMediAsas mula fasa rintis.
- 9 Okt 2026Bajet 2027Perhatikan pengumuman berkaitan kesihatan.
- Hujung 2026Had tamatLangkah interim BNM berakhir.
- Awal 2027MediAsasPelancaran penuh dan peraturan BNM baharu.
Apa Mungkin Jadi Pada Premium Anda Tahun 2027?
Tiada siapa boleh beri angka tepat sekarang. Tapi ada tiga faktor yang akan menentukan surat pembaharuan anda.
1. Inflasi tuntutan perubatan masih tinggi
Inflasi perubatan Malaysia dianggarkan sekitar 15% pada 2025 dan diunjurkan sekitar 16% pada 2026. Bayaran tuntutan perubatan industri naik 5.3% ke RM9.4 bilion pada 2025. Konflik Asia Barat juga menaikkan kos ubat dan peralatan perubatan. Bila kos tuntutan naik, syarikat akan mohon penetapan semula harga.
2. Umur anda bertambah
Premium medical card biasanya dikira ikut kumpulan umur. Bila anda masuk kumpulan umur baharu, premium naik walaupun tiada penetapan semula harga. Ini tiada kaitan dengan had 10%.
3. Peraturan BNM yang lebih ketat
BNM dah umum akan ketatkan keperluan untuk semua produk insurans dan takaful perubatan supaya selari dengan prinsip pelan asas: lebih mampu milik dan lebih telus. Pemegang polisi yang berdepan penetapan semula harga juga boleh bertukar ke pelan asas dengan syarikat sedia ada tanpa underwriting perubatan baharu.
Pengumuman rasmi tentang had premium selepas 2026 akan dikemas kini di sini.Baca juga: Bajet 2027: Apa Rakyat Dapat?
MediAsas: Pelan Perubatan Asas Yang Datang 2027
MediAsas ialah pelan medical card asas yang seragam untuk semua syarikat insurans dan takaful yang menawarkan pelan perubatan komprehensif. Fasa rintis bermula Julai 2026, dan pelancaran penuh dijangka awal 2027.
| Ciri | MediAsas (Asas) | MediAsas Standard Plus |
|---|---|---|
| Had tahunan | RM100,000 naik ke RM150,000 pada umur 60 | RM300,000 |
| Caruman | Dilaporkan bermula RM65 sebulan | Di bawah kadar pasaran semasa; harga belum didedahkan |
| Deduktibel (hospital panel) | RM500 setiap kemasukan; RM1,000 mulai umur 61 | |
| Hospital bukan panel | Deduktibel RM500 + ko-bayaran 20%, maksimum RM3,000 | |
| Umur masuk | Sebelum 70 tahun; perlindungan sehingga 85 tahun | |
| Penyakit sedia ada | Klausa "no look-back": tuntutan tak boleh ditolak berdasarkan rekod perubatan lama | |
| Rawatan dilindungi | Hospital, yuran doktor, ubat, kecemasan dan rawatan pesakit luar akut seperti denggi dan radang paru-paru | |
Sumber: Malay Mail (5 Ogos 2026), Bernama (22 Januari 2026). Butiran akhir mungkin berubah semasa pelancaran.
Sesuai untuk siapa?
- Yang belum ada medical card langsung. Lebih baik ada perlindungan asas daripada tiada.
- Yang premium sekarang dah tak tertanggung. Daripada batal terus, tukar ke pelan asas tanpa underwriting baharu.
- Bukan pengganti penuh untuk yang perlukan had tinggi. Bil ICU kes kemalangan pun boleh cecah ratusan ribu ringgit.
Kalkulator: Unjuran Premium 5 Tahun
Masukkan premium bulanan sekarang dan pilih kadar kenaikan. Ini ilustrasi sahaja, bukan sebut harga. Kenaikan sebenar bergantung pada pelan, umur dan keputusan syarikat.
Apa Patut Anda Buat Sekarang
Jangan tunggu surat pembaharuan sampai baru nak fikir. Ini langkah yang boleh dibuat dari sekarang.
- Baca surat pembaharuan terakhir. Semak sama ada ada baki kenaikan yang masih dibahagikan sampai 2026, dan bila anda masuk kumpulan umur baharu.
- Jangan biar polisi terbatal. Kalau mohon semula nanti, penyakit yang dah ada mungkin tak dilindungi lagi, dan premium dikira ikut umur baharu.
- Tanya pilihan sebelum batal. Naikkan deduktibel, turunkan pelan, atau tukar ke MediAsas bila dilancarkan. Semua ini boleh kurangkan premium tanpa hilang perlindungan terus.
- Semak jenis pelan anda. Medical card sebagai rider pelan pelaburan bergerak berbeza daripada pelan berasingan. Tanya ejen anda bagaimana kenaikan memberi kesan pada nilai akaun.
- Isytihar kesihatan dengan jujur. Bila bertukar pelan atau mohon baharu, maklumat yang tak lengkap boleh menyebabkan tuntutan ditolak.
- Simpan resit premium. Premium insurans dan takaful perubatan layak pelepasan cukai. Tuntut bila isi borang cukai.
Kenapa Medical Card Tetap Penting
Premium naik memang menyakitkan. Tapi bandingkan dengan kos kalau tiada perlindungan. Seorang pelanggan kami kemalangan motor pada 2023, kurang sebulan selepas mula mencarum RM102 sebulan. Dia dirawat di ICU hospital swasta lebih tiga minggu.
Premium naik? Jom semak pilihan anda
Hantar surat pembaharuan terbaru, kami terangkan pilihan yang ada dengan jelas. Konsultasi percuma, tiada paksaan.
Soalan Lazim
Bila had kenaikan premium 10% BNM tamat?
Langkah interim BNM meliputi pelarasan premium dari 2024 hingga 2026 dan dijangka tamat pada hujung 2026.
Adakah premium medical card akan naik pada 2027?
Setakat 1 Oktober 2026, BNM belum umumkan had baharu selepas 2026. Premium masih boleh naik kerana inflasi perubatan dan faktor umur, tetapi BNM akan ketatkan peraturan untuk semua produk perubatan bermula 2027.
Apa itu MediAsas?
Pelan insurans dan takaful perubatan asas yang seragam. Fasa rintis bermula separuh kedua 2026, pelancaran penuh dijangka awal 2027, dengan caruman dilaporkan bermula sekitar RM65 sebulan.
Boleh tukar ke MediAsas tanpa pemeriksaan kesihatan baharu?
Ya. Pemegang polisi yang berdepan penetapan semula harga boleh bertukar ke pelan asas dengan syarikat sedia ada tanpa underwriting perubatan baharu.
Patut ke saya batalkan medical card kalau premium naik?
Jangan batal sebelum ada pengganti. Kalau mohon semula kemudian, penyakit yang dah ada mungkin tak dilindungi. Tanya dulu pilihan naikkan deduktibel, turunkan pelan atau tukar ke MediAsas.
Kenapa premium saya naik walaupun tak pernah buat tuntutan?
Premium medical card dikira berdasarkan pengalaman tuntutan seluruh kumpulan pemegang polisi dan kumpulan umur anda, bukan rekod tuntutan individu. Kos rawatan yang naik akan menaikkan premium semua orang dalam kumpulan itu.
Sumber
- Prudential BSN: Langkah interim BNM untuk insurans perubatan
- Bernama: BNM to strengthen rules on medical insurance as base MHIT plan rolls out (22 Jan 2026)
- MOF: Kenyataan Jawatankuasa Bersama Menteri Kos Penjagaan Kesihatan Swasta (22 Jan 2026)
- Malay Mail: MediAsas explained (5 Ogos 2026)
- The Edge Malaysia: Medical claims inflation may rise steeply (Mei 2026)

Written by TCD
Cari Di sini
.Subscribe Youtube

- Jasa Tun Dr Siti Hasmah: Kesihatan Ibu & Anak, Khidmat Masyarakat dan 70 Tahun Bersama Tun Dr Mahathir

- Mungkin Ini Yang Anda Tak Pernah Tahu Tentang Tun Dr Mahathir & Tun Dr Siti Hasmah
- Fakta & Statistik F1 Sepang: Pemenang, Rekod dan Kuiz
- Jadual F1 Sepang 2026 (Waktu Malaysia) dan Panduan Peminat
- Kenapa Bahrain Grand Prix Diadakan di Sepang, Malaysia?
- 8 Detik Paling Epik dalam Sejarah F1 Sepang
- Sejarah F1 di Sepang: 19 Tahun, Satu Jeda dan Kepulangan 2026
- Mungkin Ini yang Anda Tak Tahu tentang Sepang: Asal Nama, Penduduk Asal dan Kos Projek Mega
- Tun Dr Mahathir & Allahyarham Tun Dr Siti Hasmah: 70 Tahun Sebuah Perjalanan Bersama
- Custom Tshirt | Tshirt Group Konvoi Cara Buat Tshirt Event Konvoi & Group Ride
Leave a Reply
You must be logged in to post a comment.